Banca dei BRICS: la NDB emette il primo bond in 'valuta sintetica'
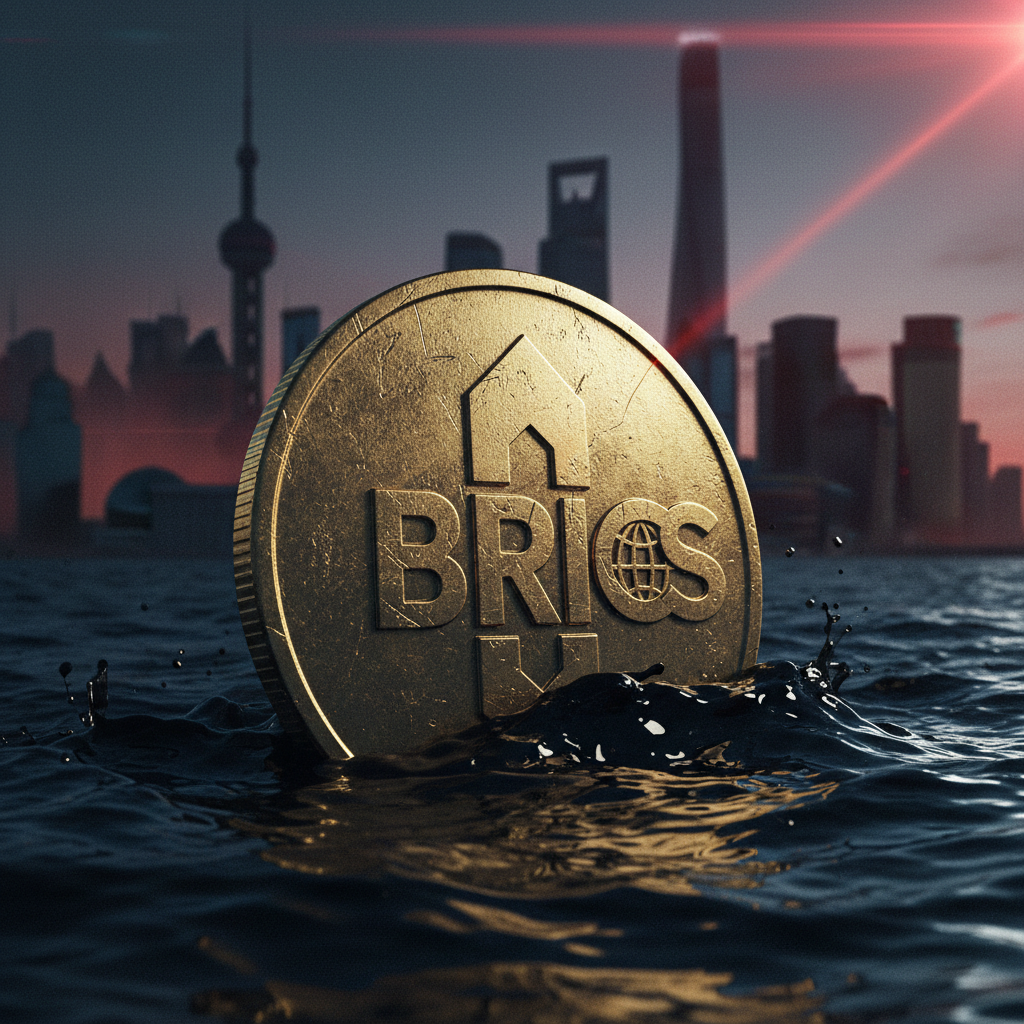
La New Development Bank dei BRICS lancia il primo bond in valuta sintetica ancorato alle commodity. Un passo decisivo verso la dedollarizzazione dei mercati.
La Redazione
AMEF — Anti-Mainstream Eagle of Freedom · 15 luglio 2026 · 4 min di lettura
La New Development Bank lancia un'obbligazione ancorata a un paniere di commodity, sfidando l'egemonia globale del dollaro
La svolta monetaria di Shanghai e il tramonto di Bretton Woods
Il 15 luglio 2026 segna uno spartiacque definitivo nella storia delle architetture finanziarie globali con l'annuncio ufficiale proveniente dal quartier generale della New Development Bank (NDB) a Shanghai. La presidente dell'istituto, Dilma Rousseff, ha confermato l'emissione del primo pacchetto obbligazionario denominato in una unità di conto sintetica, non legata a singole valute nazionali ma ancorata a un paniere di materie prime ed energia prodotte dai paesi membri. Questa mossa, a lungo teorizzata dagli strateghi del Cremlino e dagli economisti di Pechino, non rappresenta soltanto un tecnicismo finanziario, ma costituisce il primo reale attacco frontale al sistema di scambi basato sul dollaro che ha dominato il commercio mondiale dalla fine della Seconda Guerra Mondiale.
L'operazione, del valore iniziale di dieci miliardi di equivalenti in dollari, punta a stabilizzare i prestiti infrastrutturali all'interno del blocco BRICS+, proteggendoli dalle oscillazioni dei tassi d'interesse imposti dalla Federal Reserve statunitense. In un contesto dove il debito sovrano americano è sotto pressione e le sanzioni finanziarie sono diventate uno strumento di guerra geopolitica, la NDB offre una via d'uscita tecnica che permette agli attori del Sud Globale di operare in una zona di sicurezza monetaria, teoricamente impermeabile ai capricci del Tesoro di Washington.
Meccanismo di funzionamento: oltre la volatilità del Forex
La nuova obbligazione si basa su un indice ponderato che include petrolio, gas naturale, oro e una selezione di metalli critici per la transizione energetica. A differenza degli Special Drawing Rights (SDR) del Fondo Monetario Internazionale, che rimangono legati alle principali valute occidentali, lo strumento della NDB cerca un valore intrinseco che rifletta l'economia reale dei produttori. Gli investitori istituzionali, specialmente i fondi sovrani del Golfo e i giganti assicurativi cinesi, hanno risposto con una sottoscrizione record, evidenziando una fame di diversificazione che il mercato dei Treasury non sembra più in grado di soddisfare come un tempo.
Il Direttore Esecutivo della NDB ha sottolineato come la stabilità dei prezzi delle commodity offra una garanzia superiore rispetto a monete soggette a inflazione monetaria o decisioni politiche unilaterali. Questo approccio trasforma il debito in un asset legato alla capacità produttiva reale, un concetto che risuona profondamente in capitali come Nuova Delhi e Johannesburg, stanche di subire il drenaggio di capitali ogni qualvolta gli Stati Uniti decidono di alzare il costo del denaro.
Implicazioni geopolitiche per l'euro e il dollaro
Per l'Unione Europea e la Banca Centrale Europea presieduta da Christine Lagarde, la nascita di un mercato obbligazionario alternativo e liquido rappresenta una sfida esistenziale. Se il commercio energetico tra i BRICS dovesse migrare massicciamente verso questa unità sintetica, la domanda globale di Euro e Dollari subirebbe una contrazione strutturale senza precedenti. La portata della notizia è stata accolta con estrema cautela a Bruxelles, dove si teme che questa innovazione possa accelerare la frammentazione del sistema finanziario in due blocchi non comunicanti.
La Casa Bianca e il Dipartimento di Stato hanno liquidato l'iniziativa come un esperimento ad alto rischio, citando la mancanza di trasparenza nei criteri di calcolo del paniere di commodity. Tuttavia, per gli analisti indipendenti, il punto non è la perfezione tecnica dello strumento, ma la creazione di un'infrastruttura parallela che rende le sanzioni occidentali progressivamente meno efficaci. Se una transazione può essere regolata in una valuta protetta e garantita da asset tangibili, il controllo sui flussi di pagamento esercitato attraverso il sistema SWIFT perde gran parte del suo potere coercitivo.
Verso un nuovo ordine multipolare delle riserve
Non si deve commettere l'errore di considerare questa emissione come un evento isolato. Essa si inserisce in una strategia coordinata che vede la Russia di Vladimir Putin e la Cina di Xi Jinping spingere per una ridefinizione della sicurezza finanziaria. L'apporto dell'Arabia Saudita, recentemente entrata nel blocco, garantisce al progetto la profondità necessaria in termini di liquidità petrolifera. Il rischio concreto è una fuga dei capitali dai mercati occidentali verso rendimenti che non sono solo economici, ma anche strategici, garantendo ai paesi emergenti una sovranità che il sistema basato sul dollaro tende, per sua natura, a limitare.
L'economia mondiale si trova dunque a un bivio. Da una parte, il tentativo di Washington di mantenere il controllo attraverso la supremazia dei mercati finanziari tradizionali; dall'altra, l'emergere di una tecnocrazia del Sud Globale che utilizza la finanza creativa per costruire un'autonomia protetta dalle materie prime. Resta da vedere come i mercati secondari reagiranno nei prossimi mesi e se questa valuta sintetica riuscirà a generare la fiducia necessaria per diventare uno standard globale. Per ora, il segnale è chiaro: il monopolio del biglietto verde ha iniziato la sua fase di erosione più pericolosa.
Fonti e riferimenti
Seguici
Per approfondimenti quotidiani e analisi video, seguici su Instagram, YouTube e TikTok.
AMEF Podcast riporta e analizza notizie da fonti aperte. Le opinioni espresse riflettono la lettura editoriale della redazione e non costituiscono consulenza legale, finanziaria o politica.